Los préstamos por título de carro (car title loans) te dan dinero rápido a cambio de dejar el título de tu vehículo como garantía. Suelen ser por poco dinero y a muy corto plazo, normalmente 15 o 30 días, y son de los créditos más caros que existen: la Comisión Federal de Comercio (FTC) advierte que la tasa anual puede superar el 300%. Si no pagas, el prestamista puede quedarse con tu carro.
Antes de firmar, conviene entender bien cómo funcionan, cuánto cuestan de verdad y qué alternativas más baratas tienes. Aquí te lo explicamos paso a paso.
¿Qué es un préstamo por título de carro?
Es un préstamo pequeño en el que tu carro es la garantía. Le entregas al prestamista el título del vehículo y, a cambio, te presta una parte de lo que vale el carro. Según la FTC, lo habitual es que te presten entre el 25% y el 50% del valor del vehículo.
Aunque se llaman «de carro», también se ofrecen con trocas, motos y otros vehículos. Por lo general tienes que ser dueño del carro sin deudas, aunque algunos prestamistas aceptan vehículos que ya casi terminaste de pagar.
Mientras debas dinero, puedes seguir manejando tu carro, pero el título queda en manos del prestamista. Para recuperarlo tienes que pagar el préstamo completo, con todos los cargos e intereses.
Requisitos que suelen pedir
Cada prestamista y cada estado tienen sus reglas, pero la FTC indica que normalmente te pedirán:
- El título del carro a tu nombre (casi siempre sin préstamos pendientes).
- El vehículo, para inspeccionarlo y calcular su valor.
- Una identificación con foto.
- Comprobante de aseguranza del carro.
- Muchas veces, un juego extra de llaves.
Si vas a dejar el título como garantía, antes revisa que esté en regla. Te puede ayudar nuestra guía sobre cómo saber si el título de carro es limpio.
¿Cómo funcionan los préstamos de título de carro?
Hay dos formas principales de pago:
- Pago único: devuelves todo el dinero más el cargo financiero en una sola fecha, normalmente a los 15 o 30 días.
- A plazos: algunos estados permiten préstamos que se pagan en cuotas durante varios meses. La cuota parece más pequeña, pero el costo total puede ser incluso mayor.
Un ejemplo de lo que cuesta
La FTC explica que es común un cargo financiero de hasta el 25% al mes, que equivale a una tasa anual (APR) de alrededor del 300%. Con ese cargo:
| Situación | Lo que pides | Lo que pagas |
|---|---|---|
| Pagas a los 30 días | $1,000 | $1,250 más otros cargos |
| Renuevas («rollover») un mes más | $1,000 | Al menos $500 solo en cargos, y sigues debiendo los $1,000 |
A eso se suman a menudo cargos por trámite, documentos u originación, y extras como planes de asistencia en carretera. Pide siempre el costo total por escrito.
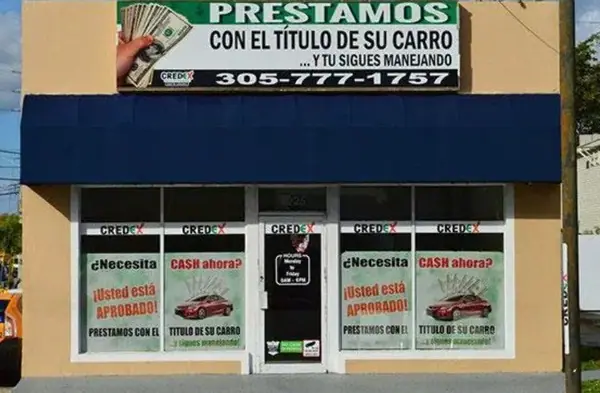
GPS y bloqueo del encendido
Algunos prestamistas instalan en el carro un GPS y un dispositivo que bloquea el arranque (starter interrupt device). Con ellos pueden localizar el vehículo e impedir que encienda a distancia si te atrasas, lo que facilita el embargo.
Desventajas y riesgos de empeñar el título del carro
- Costo muy alto: tasas anuales de tres cifras.
- Plazos muy cortos: es difícil juntar todo el dinero en 15 o 30 días.
- Ciclo de deuda: si no puedes pagar, te ofrecen renovar y pagas cargos una y otra vez sin bajar la deuda.
- Puedes perder el carro: el prestamista puede embargarlo aunque ya hayas hecho pagos parciales. Después puede venderlo y, en algunos estados, quedarse con lo que sobre de la venta.
Un estudio de la Oficina para la Protección Financiera del Consumidor (CFPB) encontró que uno de cada cinco préstamos de título de pago único termina con el carro embargado, y que más de cuatro de cada cinco se renuevan el mismo día en que vencen porque la persona no puede pagarlos. Si te quedas sin carro, también puedes quedarte sin forma de ir al trabajo.
Qué dice la ley
- Cada estado pone sus reglas: algunos prohíben estos préstamos o limitan la tasa de interés, y muchos exigen que el prestamista tenga licencia. Consulta con la oficina del fiscal general (attorney general) o el regulador financiero de tu estado.
- Información por escrito: por ley federal, el prestamista debe darte por escrito el cargo financiero y la tasa anual (APR) antes de que firmes.
- Militares: la Ley de Préstamos Militares (Military Lending Act) limita al 36% la tasa anual (MAPR) para militares en servicio activo y sus dependientes, también en préstamos de título.
Alternativas a los préstamos por título de carro
Antes de arriesgar tu carro, revisa estas opciones, que la propia FTC recomienda:
- Cooperativas de crédito (credit unions): muchas federales ofrecen préstamos pequeños llamados Payday Alternative Loans (PAL), de hasta $2,000 y con plazos de 1 a 12 meses, con intereses mucho más bajos y sin renovaciones que inflen la deuda.
- Bancos comunitarios y grandes bancos: varios ofrecen préstamos pequeños a clientes con cuenta.
- Pide más tiempo a quien le debes: muchas compañías aceptan un plan de pagos.
- Asesoría de crédito sin fines de lucro: hay organizaciones en todos los estados que ayudan gratis o a bajo costo.
- Familia, amigos o ayuda comunitaria: iglesias y organizaciones locales a veces ofrecen apoyo económico.
Si el problema es que no puedes con los pagos del carro, también existen otras salidas, como refinanciar el carro para bajar la cuota. Si no tienes número de Seguro Social, mira los bancos que financian con ITIN. Y si estás pensando en devolver el vehículo, lee primero qué pasa si regresas tu carro a la financiera.
Si de todos modos vas a pedir uno
- Comprueba que el prestamista tenga licencia en tu estado.
- Lee el contrato completo y pide por escrito la APR, el cargo financiero y todos los cargos extra.
- Pide solo lo que necesitas y ten claro cómo vas a pagarlo en la fecha de vencimiento.
- Pregunta si instalarán GPS o bloqueo de arranque, y qué pasa si te atrasas un día.
- Si crees que te engañaron, presenta una queja ante el fiscal general de tu estado, en ReporteFraude.ftc.gov o ante la CFPB.
Preguntas frecuentes sobre préstamos por título de carro
¿Puedo seguir usando mi carro mientras pago el préstamo?
Sí. Normalmente sigues manejándolo, pero el prestamista se queda con el título y, a veces, con una llave extra. Si te atrasas, puede embargarlo.
¿Cuánto dinero me prestan por el título de mi carro?
Por lo general, entre el 25% y el 50% del valor del vehículo. El monto exacto depende del prestamista, del estado del carro y de las leyes de tu estado.
¿Afecta mi crédito?
Depende del prestamista. Pregunta antes de firmar si revisa tu historial y si reporta los pagos a las agencias de crédito. Si no los reporta, pagar a tiempo no te ayudará a construir crédito, cosa que un préstamo de una cooperativa o un banco sí puede hacer.
¿Qué pasa si no puedo pagar en la fecha?
Te ofrecerán renovar el préstamo pagando solo el cargo, lo que encarece mucho la deuda. Si no pagas ni renuevas, el prestamista puede quedarse con el carro. Habla con él antes del vencimiento y busca ayuda de un asesor de crédito sin fines de lucro.
Información orientativa. Confirma siempre precios, horarios y requisitos con el negocio o con la autoridad de tu estado.