Sí, puedes no aceptar la pérdida total de tu carro tal como te la plantea la aseguradora: tienes derecho a discutir el valor que te ofrecen, pedir una tasación independiente si tu póliza la incluye, presentar una queja ante el departamento de seguros de tu estado o, en muchos casos, quedarte con el carro. Lo que normalmente no puedes es obligar a la compañía a repararlo si los números dicen que no compensa.
Cuando la aseguradora declara la pérdida total, el carro suele recibir un título salvage (salvaje) y termina en una subasta o en un deshuesadero. Antes de firmar nada, conviene saber qué opciones tienes y cómo defender un pago justo.
¿Qué es la pérdida total?
La aseguradora compara lo que cuesta reparar el carro con lo que valía justo antes del accidente. Si la reparación cuesta lo mismo o más que ese valor, o supera el porcentaje que fija la ley de tu estado o la póliza, lo declara pérdida total (en inglés, totaled). El umbral cambia de un estado a otro y algunas compañías declaran pérdida total aunque la reparación cueste un poco menos que el valor del carro.
El valor que usan es el valor real en efectivo (ACV, actual cash value): lo que valía tu carro en el mercado de tu zona antes del choque, según año, modelo, millaje, estado y equipamiento. No es lo que pagaste ni lo que te cuesta uno nuevo.
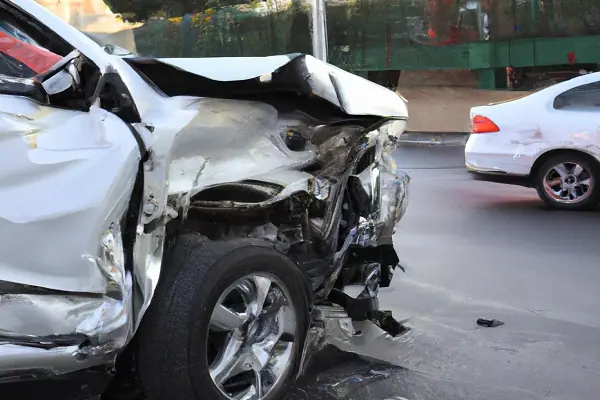
Si aceptas el pago, la aseguradora se queda con el carro, te paga el ACV menos tu deducible y lo vende como salvamento.
¿Qué hacer si tu aseguranza declara tu carro pérdida total?
1. Pide el informe de valoración
Solicita por escrito cómo calcularon el valor: qué fuente usaron, qué carros compararon y qué ajustes hicieron por millaje o condición. Revisa que los datos de tu carro sean correctos (versión, extras, millas). Los errores en estos informes son frecuentes.
2. Reúne pruebas para discutir el valor
El Departamento de Seguros de Texas recomienda negociar con pruebas como estas:
- Anuncios de carros parecidos en venta en tu zona (mismo año, modelo y millaje similar).
- Cotizaciones de dealers de autos usados.
- Facturas de mejoras o piezas especiales: llantas nuevas, motor o transmisión recientes, accesorios.
- Fotos recientes y registros de mantenimiento que demuestren buen estado.
- Valores de guías como el libro azul (Kelley Blue Book) o Edmunds.
Si crees que la reparación cuesta menos de lo que estimó el perito, pide presupuestos a talleres de colisión (body shops); puedes buscar uno en nuestra lista de talleres de reparación de autos chocados.
3. Usa la cláusula de tasación (appraisal) si tu póliza la tiene
Muchas pólizas incluyen una cláusula de tasación: cada parte contrata a su propio tasador y, si no se ponen de acuerdo, eligen a un tercero (umpire) que decide. Normalmente cada uno paga su tasador y comparten el costo del tercero. No todas las pólizas la incluyen ni los estados la exigen, así que lee la sección de reclamos de tu póliza.
4. Pide mediación o presenta una queja
En Florida, el Departamento de Servicios Financieros tiene un programa de mediación de reclamos de auto: cubre daños materiales de cualquier monto y lesiones de hasta $10,000. Para el consumidor es gratis (la aseguradora paga la mediación) y se pide en línea o al 1-877-693-5236. Si no te presentas y quieres reprogramar, tendrías que pagar $200.
En otros estados, si crees que la aseguradora actúa de mala fe o no responde, presenta una queja ante el departamento de seguros de tu estado (en Texas, el TDI: 800-252-3439). Encuentras el de tu estado en el directorio de la NAIC.
5. Consulta a un abogado si la diferencia es grande
Si hay mucho dinero en juego o también hay lesiones, un abogado de accidentes puede revisar tu caso. Muchos ofrecen una consulta inicial gratis. Antes de demandar, compara lo que podrías ganar con lo que te costaría.
¿Puedo quedarme con el carro?
En la mayoría de los estados, sí. Avísale a la aseguradora lo antes posible. Te pagará el valor del carro menos el valor de salvamento (lo que la compañía obtendría vendiéndolo) y menos tu deducible. A cambio:
- El carro recibirá un título salvage y no podrás manejarlo hasta repararlo, pasar la inspección que pida tu estado y obtener un título reconstruido (rebuilt). Mira la diferencia entre título salvaje y rebuilt.
- Será más difícil venderlo y asegurarlo. Infórmate antes sobre si se puede asegurar un carro con título salvaje.
- Pide varios presupuestos de reparación: si salen más caros que lo que te pagan, quizá te conviene más venderlo a un yonke.
Si el carro está financiado o en leasing, normalmente necesitas el permiso del prestamista para quedártelo, porque el pago de la aseguradora va primero a saldar el préstamo.
Cómo pagan los seguros la pérdida total
La aseguradora te paga el ACV menos el deducible. Si el carro tiene un préstamo o es de leasing, el cheque va primero a la financiera y tú recibes lo que sobre. Si debes más de lo que vale el carro, la diferencia sigue siendo tuya, salvo que tengas un seguro GAP, que cubre esa brecha.
Para que tu propia aseguradora pague la pérdida total, necesitas cobertura de colisión (si fue un choque) o integral (comprehensive: robo, inundación, granizo, incendio). Si el otro conductor tuvo la culpa, puedes reclamar a su seguro de responsabilidad por daños materiales. Si no tiene seguro, lee quién paga si te chocan.
Preguntas frecuentes sobre la pérdida total
¿Un carro con pérdida total se puede asegurar?
Mientras tenga título salvage, no se puede manejar ni asegurar para circular. Una vez reparado, inspeccionado y con título rebuilt, algunas compañías lo aseguran, a veces solo con responsabilidad civil y a un precio más alto. Si no te interesa repararlo, puedes ver quién compra carros para yonke.
¿Tengo que seguir pagando el préstamo de un carro con pérdida total?
Sí. El contrato del préstamo sigue vigente aunque ya no tengas el carro. Normalmente el pago del seguro se usa para liquidarlo, pero si no alcanza, debes pagar el resto (o lo cubre el seguro GAP, si lo tienes). Sigue haciendo los pagos mientras se resuelve el reclamo para no dañar tu crédito.
¿Si salen las bolsas de aire es pérdida total?
No necesariamente. Reemplazar los airbags y sus sensores encarece mucho la reparación, por eso en carros de poco valor puede inclinar la balanza hacia la pérdida total, pero la decisión depende del costo total frente al valor del carro.
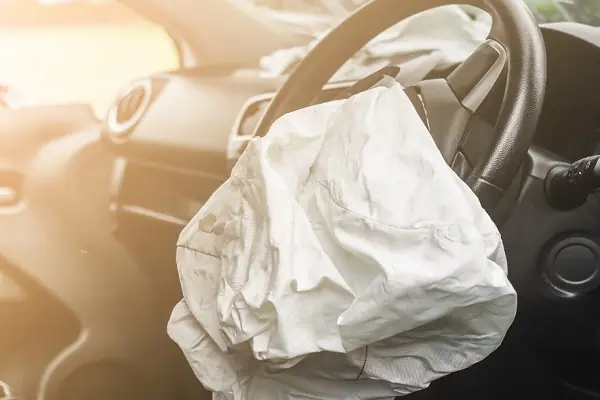
Si tuviste un choque fuerte y las bolsas de aire no se activaron, guarda el carro y la documentación: podría tratarse de un defecto. Revisa si tu modelo tiene llamados a revisión en la NHTSA y consulta a un abogado.
¿Cuánto tiempo tengo para aceptar o rechazar la oferta?
Depende del estado y de la póliza. No firmes la aceptación hasta revisar la valoración; mientras negocias, responde por escrito y guarda copia de todo. Lee también cuánto dura un reclamo de accidente.
Información orientativa. Confirma siempre precios, horarios y requisitos con el negocio o con la autoridad de tu estado.